Estudos · Vídeo ·
Comprar de empresa do Simples dá crédito de IBS e CBS?
O que você vai aprender: as duas formas de a empresa do Simples Nacional pagar o IBS e a CBS a partir de 2027, por dentro ou por fora do DAS. E quanto de imposto recupera quem compra dela em cada caso, numa cadeia fictícia com números.
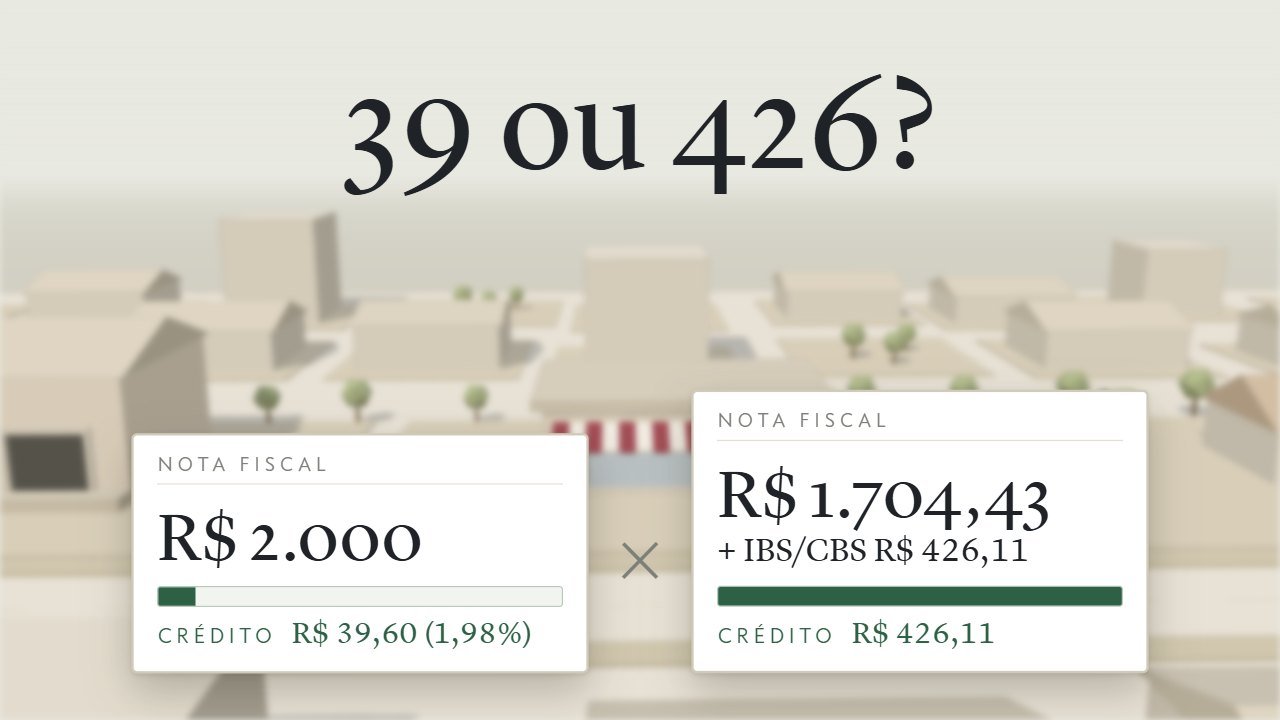
Quem está no regime regular e compra de uma empresa do Simples que paga o IBS e a CBS por dentro do DAS só aproveita como crédito a parte desses tributos embutida na guia. Se o fornecedor optar por apurar o IBS e a CBS no regime regular, por fora do DAS, o comprador do regime regular aproveita o imposto destacado na nota. No exemplo do vídeo, com uma alíquota hipotética de 25% e números de 2033, a diferença é de R$ 39,60 contra R$ 426,11 de crédito, e o custo real do varejista cai cerca de 13%. Para quem vende ao consumidor final, que não toma crédito, a conta se inverte.
Três pontos que o vídeo não detalha:
- O crédito de quem compra depende, em regra, de o imposto da operação ter sido pago; enquanto não estiverem implantados o recolhimento na liquidação financeira (split payment) e o recolhimento pelo adquirente, essa exigência fica dispensada (LC 214/2025, arts. 47 e 48).
- A opção pelo regime regular, uma vez feita, continua valendo nos semestres seguintes enquanto a empresa não renunciar (Res. CGSN 140/2018, art. 40-D, § 1º, na redação da Res. CGSN 190/2026).
- Quem recebeu ressarcimento de créditos de IBS e CBS no ano-calendário corrente ou no anterior não pode deixar o regime regular (LC 214/2025, art. 41, § 5º).
Prazos: para janeiro a junho de 2027, a opção de quem já estava no Simples foi até 30/10/2026 e o cancelamento vai de 03/11 a 20/12/2026 (Res. CGSN 186/2026, na redação da Res. CGSN 194/2026). Para o semestre que começa em julho de 2027, a opção vai de 1º a 31 de março de 2027 (Res. CGSN 140/2018, art. 40-D, II, na redação da Res. CGSN 190/2026).
VOCÊ SABIA? · Simples Nacional e Reforma Tributária
Fontes oficiais e onde ler
- Constituição Federal, art. 146, §§ 1º a 3º, e ADCT, arts. 126 a 129, em https://www.planalto.gov.br/ccivil_03/constituicao/constituicaocompilado.htm
- Lei Complementar nº 214/2025, arts. 41, 46, 47, 48 e 517 e Anexos XVIII a XXII, em https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- Lei Complementar nº 123/2006, arts. 13, §§ 9º e 10, e 23, §§ 1º-A e 2º, na redação dada pela LC 214/2025 (art. 517) e pela LC 227/2026: o texto novo está no art. 517 da LC 214, no link acima
- Lei Complementar nº 227/2026, que deu a redação atual da opção, em https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp227.htm
- Resolução CGSN nº 186/2026 (DOU de 17/04/2026), em https://www.in.gov.br/web/dou/-/resolucao-cgsn-n-186-de-9-de-abril-de-2026-700230741
- Resolução CGSN nº 190/2026 (DOU de 10/08/2026), em https://www.in.gov.br/web/dou/-/resolucao-cgsn-n-190-de-4-de-agosto-de-2026-724454118
- Resolução CGSN nº 194/2026 (DOU de 28/09/2026), em https://www.in.gov.br/web/dou/-/resolucao-cgsn-n-194-de-25-de-setembro-de-2026-735097948
Para estudar o tema: Atlas da Reforma Tributária, com inteligência artificial, em https://pizaniadv.com.br/atlas/consulta.html
Exemplo fictício; alíquota de 25% hipotética, só para a conta.
Conteúdo informativo; não substitui a análise do seu caso.
Narração gerada por voz sintética; animação em maquete 3D feita por computador.
Transcrição
0:00 · A pergunta
Você compra de uma empresa do Simples Nacional. Com a Reforma Tributária, quanto de imposto você recupera nessa compra? Depende de uma escolha do seu fornecedor.
0:10 · Quatro tributos por dois
No Simples, o regime das micro e pequenas empresas, a Reforma troca quatro tributos por dois. Saem o PIS e a Cofins, que são federais, o ICMS, dos estados, e o ISS, dos municípios. Entram o Imposto sobre Bens e Serviços, o IBS, e a Contribuição Social sobre Bens e Serviços, a CBS. Em dois mil e vinte e sete, a CBS chega à guia única do Simples, o DAS. O IBS cresce de dois mil e vinte e nove a dois mil e trinta e dois. A partir de dois mil e trinta e três, no lugar daqueles quatro, só os dois.
0:47 · Por dentro ou por fora do DAS
Por dentro ou por fora do DAS? Por dentro é o Simples de sempre: o IBS e a CBS vêm embutidos na guia. A Lei Complementar duzentos e catorze diz: sem a opção pelo regime regular, o regime normal desses dois tributos, o optante, a empresa do Simples, não aproveita crédito de IBS nem de CBS, isto é, não desconta do imposto das vendas o imposto que veio nas compras. Por fora é a novidade. A empresa continua no Simples para os outros tributos, mas apura o IBS e a CBS no regime regular, com débito e crédito, como uma empresa grande. É uma escolha do optante, diz a Lei do Simples, e então o IBS e a CBS saem da guia. Se isso mudou o seu olhar sobre o fornecedor, inscreva-se, curta, ative o sininho e siga o escritório no Instagram. E comente: a sua empresa vai por dentro ou por fora?
1:40 · A cadeia: 39 ou 426?
Então, comprar de empresa do Simples dá crédito de IBS e CBS? Imagine uma indústria, um atacadista e um varejista, com números de dois mil e trinta e três. Só para a conta, uma alíquota hipotética no regime regular: vinte e cinco por cento. A indústria vende por mil reais, mais duzentos e cinquenta de IBS e CBS na nota. Quem compra é um atacadista do Simples, da primeira faixa, a de quem fatura até cento e oitenta mil reais em doze meses. Primeiro cenário: o atacadista vai por dentro. Não aproveita os duzentos e cinquenta da compra e revende ao varejista por dois mil reais. O varejista, no regime regular, toma crédito só da parte de IBS e CBS embutida no DAS: trinta e nove reais e sessenta centavos. Menos de dois por cento do preço. Numa empresa da quinta faixa, que fatura de um milhão e oitocentos mil a três milhões e seiscentos mil reais em doze meses, sobe para cerca de cinco por cento. Segundo cenário: o mesmo atacadista vai por fora, com o mesmo lucro. Agora ele credita os duzentos e cinquenta. Na nota dele, o IBS e a CBS vêm destacados, escritos à parte, e somam quatrocentos e vinte e seis reais e onze centavos. O varejista toma crédito dos quatrocentos e vinte e seis inteiros. Duas notas lado a lado: trinta e nove contra quatrocentos e vinte e seis. No custo líquido, o que sobra de custo depois do crédito, o varejista paga cerca de treze por cento a menos comprando de quem foi por fora.
3:09 · O outro lado: consumidor final e regra de bolso
Por que o seu cliente pode preferir um fornecedor fora do DAS? Porque o cliente recupera mais imposto. Mas vire a moeda. Para o consumidor final, que não credita nada, a conta se inverte: por dentro, dois mil reais; por fora, cerca de dois mil cento e trinta. Regra de bolso, tendência, não conselho: vende para quem toma crédito, avalie o por fora; vende para quem não toma, como o consumidor, o por dentro costuma ganhar. E o crédito tem preço: quem vai por fora apura débito e crédito de IBS e CBS. O Fisco pode apresentar a apuração pronta, a conta do imposto já feita. Se houver imposto a pagar e você confirmar, ou não responder no prazo, ele vira dívida. Nos dois primeiros anos, a diferença é quase só a CBS. A conta cheia é a de dois mil e trinta e três. E quando se escolhe?
4:01 · Prazos: setembro, março e o cancelamento até 20/12/2026
Por semestre, sem volta até o fim dele. A lei marca setembro, para o semestre de janeiro, e março, para o semestre de julho, na forma que o Comitê Gestor do Simples Nacional, o órgão que regulamenta o regime, definir. Para janeiro de dois mil e vinte e sete, o Comitê abriu a opção até trinta de outubro de dois mil e vinte e seis. Para quem já está no Simples, já passou. Mas quem optou ainda pode cancelar, de três de novembro a vinte de dezembro. A próxima opção vai de primeiro a trinta e um de março de dois mil e vinte e sete. A decisão se faz com os números da sua empresa e do seu cliente.
4:39 · A resposta
Então, comprar de empresa do Simples dá crédito de IBS e CBS? Dá, se você está no regime regular. Pouco, se o fornecedor foi por dentro. Inteiro, se ele foi por fora. Para estudar o tema, consulte o Atlas da Reforma Tributária, com inteligência artificial, no site do escritório.